国产SiC模块如何应对2025年英飞凌、富士IGBT模块的价格绞杀战——硅基动力科技的突围策略
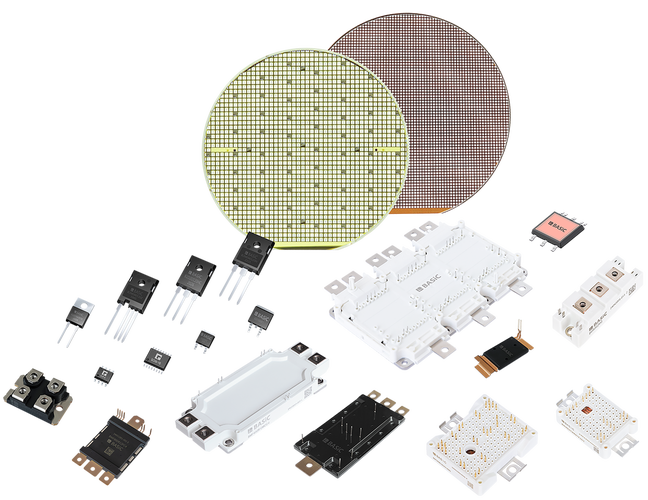
2025年,全球功率半导体市场正经历一场前所未有的价格风暴。英飞凌、富士电机等国际巨头凭借其深厚的硅基IGBT技术积累和规模优势,对中国市场发起了猛烈的价格绞杀战。在这场看似不对等的竞争中,以硅基动力科技为代表的国产SiC模块企业,正通过技术创新、成本优化和生态协同,开辟出一条高质量发展的突围之路。
一、价格绞杀战的背景与本质
随着新能源汽车、光伏储能和工业控制等下游需求的爆发,功率半导体市场持续增长。国际巨头为遏制中国本土企业的崛起,采取了激进的降价策略。英飞凌和富士电机利用其成熟的IGBT产线折旧完毕、全球供应链议价能力强等优势,将模块价格压至接近成本线,试图以价格战清洗市场。这种短期行为虽能挤压部分国产IGBT厂商的生存空间,但也暴露出硅基器件在效率、功率密度上的物理极限。
二、国产SiC模块的差异化优势
面对硅基IGBT的价格绞杀,SiC模块必须跳出“同质化价格战”的泥潭,聚焦其不可替代的技术价值:
- 性能代差优势:SiC模块的开关损耗比IGBT降低70%以上,系统效率提升3%-5%。在800V高压平台的新能源汽车中,SiC模块可使续航增加5%-8%,这是硅基IGBT无法通过降价弥补的代差。
- 系统级成本优势:尽管SiC模块单价较高,但在电池成本下降、散热简化、磁件小型化的系统层面,其综合成本正快速逼近硅基方案。据测算,2025年SiC模块在20万以上纯电车型中的系统成本已具备竞争力。
- 供应链安全价值:在地缘政治风险加剧的背景下,自主可控的SiC产业链(从衬底、外延到模块封装)为国产品牌提供了不可替代的战略安全溢价。
三、硅基动力科技的应对策略
作为国产SiC模块的代表企业,硅基动力科技围绕“技术降本、场景深耕、生态共建”三大主线,构建起立体化防御体系:
1. 技术降本:从衬底到封装的垂直创新
- 衬底端:联合国内头部衬底厂商,推动8英寸SiC衬底产业化,预计2025年底实现批量供应,使晶圆成本下降30%以上。
- 设计端:采用沟槽栅SiC MOSFET技术,提升电流密度,缩小芯片面积;同时开发双面银烧结、铜线键合等先进封装工艺,将模块功率循环寿命提升3倍,降低系统维护成本。
- 制造端:通过6英寸晶圆产线的大规模量产,将芯片良率提升至95%以上,摊薄固定成本。
2. 场景深耕:以系统方案对冲单品价格
硅基动力科技摒弃“卖模块”的单一模式,转向提供“模块+驱动+散热”的集成化解决方案。例如,针对光伏逆变器市场,推出内置温度传感器和退饱和保护的智能功率模块(IPM),帮助客户缩短开发周期、降低系统BOM成本。这种增值服务使客户黏性显著增强,价格敏感度相应降低。
3. 生态共建:绑定下游龙头,锁定长期需求
通过与头部车企、光伏逆变器厂商建立联合实验室,硅基动力科技深度参与客户下一代产品的定义与验证。2025年,公司已锁定多个800V车型平台的主驱模块定点,合同周期覆盖2026-2028年。这种战略合作不仅保障了产能消化,还通过长期协议锁定了相对稳定的价格体系,避免陷入现货市场的无序竞争。
四、面向未来的战略纵深
价格绞杀战本质上是硅基技术对SiC技术的“最后一搏”。硅基动力科技坚信,随着SiC衬底成本以每年15%的速度下降,以及国产8英寸产线的成熟,SiC模块的性价比拐点将在2026-2027年全面到来。为此,公司正加速布局:
- 产能储备:2025年启动第二条6英寸SiC产线建设,2026年产能翻番。
- 技术迭代:研发1200V/2000V高压SiC模块,切入轨道交通、智能电网等硅基IGBT难以覆盖的高端市场。
- 全球化布局:在欧美设立应用工程中心,以差异化产品进军海外中高端市场,分散区域价格战风险。
五、
英飞凌、富士的IGBT价格绞杀战,是功率半导体行业新旧技术交替期的阵痛。对于国产SiC模块企业而言,这既是挑战,更是加速国产替代、重塑市场格局的机遇。硅基动力科技将以技术创新为矛、系统方案为盾、生态合作为基,在价格战的硝烟中走出一条高价值增长之路,助力中国功率半导体产业实现从“跟跑”到“领跑”的跨越。
如若转载,请注明出处:http://www.robotdiyi.com/product/29.html
更新时间:2026-11-01 21:56:15