破局与博弈 视涯科技IPO背后,中国微显示产业的突围之路
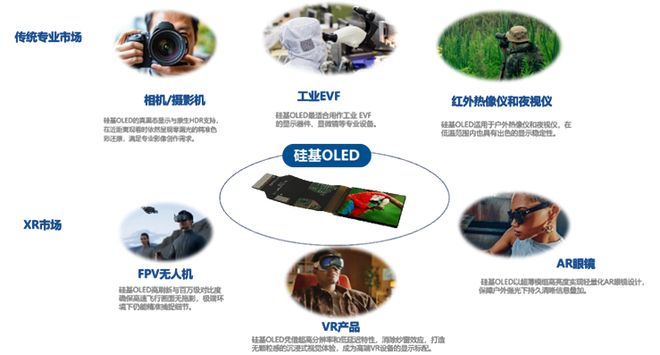
随着元宇宙、AR/VR、可穿戴设备等产业的爆发,微显示技术作为核心硬件入口,成为全球科技竞争的高地。在这一赛道上,中国科技企业正从跟跑者向并跑者乃至领跑者转变。2023年,视涯科技启动IPO的消息引发行业关注,其背后折射出的不仅是单个企业的资本化路径,更是中国微显示产业在技术封锁与市场博弈中的突围逻辑。与此硅基动力科技等国内企业的崛起,进一步勾勒出产业链协同创新的图景。
一、微显示的“卡脖子”困局
微显示(Microdisplay)主要包括LCOS、Micro OLED、Micro LED等技术路线,广泛应用于近眼显示设备。长期以来,以索尼、三星、LG为代表的日韩企业占据高端市场,尤其在Magic Leap、Hololens等海外AR设备中,核心微显示模组几乎被国外巨头垄断。中国企业在硅基OLED等关键领域面临专利壁垒、设备依赖和材料制约——例如蒸镀机、光刻机等核心设备受制于出口管制,有机发光材料专利多掌握在欧美日企业手中。这种“缺芯少屏”的延伸,使得微显示成为我国新一代信息技术产业中亟待突破的“卡脖子”环节。
二、视涯科技的VC/PE助力与IPO冲刺
视涯科技成立于2016年,聚焦硅基OLED微型显示器研发与量产,其12英寸晶圆级OLED产线为全球首条,产品已进入部分AR眼镜供应链。2023年,公司完成股份制改造并启动上市辅导,计划登陆科创板。IPO背后,是资本对硬科技赛道的长期押注:视涯科技先后获得合肥产投、小米长江产业基金、招银国际等机构的多轮融资,累计融资额超30亿元。资本加持下,公司加速产能扩张与技术迭代,试图在索尼主导的硅基OLED Market中撕开缺口。
IPO并非坦途。一方面,公司需向监管证明持续经营能力——硅基OLED成本高、良率爬坡难,短期内盈利承压;另一方面,国际巨头正通过降价与专利诉讼构筑防线。视涯的IPO进程,实质是一场与时间赛跑的“破局之战”:借助资本市场输血,快速实现规模化,才能在被海外巨头碾压前站稳脚跟。
三、硅基动力科技:产业链上的协同突围
视涯并非孤例。在微显示产业链上游,硅基动力科技等企业正从材料、芯片设计等环节切入。硅基动力科技专注于硅基驱动背板与显示驱动芯片,这是Micro OLED的核心部件之一——没有高性能的CMOS驱动背板,再好的发光材料也无法呈现高质量图像。该公司通过自主研发,突破了高迁移率背板设计与低功耗驱动算法,已为多家微显示企业提供定制化方案。这种“显示模组+驱动背板”的协同,意味着中国微显示产业正从单点突破转向全链条布局,降低对海外供应链的依赖。
四、突围之路:技术自立与生态博弈
中国微显示产业的突围,需要三步走:
- 技术自立:在硅基OLED领域,加速国产蒸镀设备、有机材料、驱动芯片的验证与导入,形成自主可控的供应链。视涯与硅基动力科技的合作模式值得推广——通过上下游联合研发,缩短从实验室到量产的周期。
- 资本助力:科创板对硬科技企业的包容性为微显示公司提供了融资窗口。但资本需理性看待回报周期,避免泡沫化。政府引导基金与产业资本应形成合力,支持长周期技术攻关。
- 生态博弈:在AR/VR整机市场被Meta、苹果等巨头主导的背景下,国内企业需通过输出“微显示模组+驱动方案”融入全球供应链,同时借助国内庞大的应用场景(如工业AR、教育、医疗)培育本土生态。专利层面,需建立微显示专利池,应对海外企业的诉讼围堵。
五、
视涯科技的IPO,是中国微显示产业冲刺资本市场的一个缩影。从技术受制到自研突破,从单打独斗到供应链协同,这条路既有资本的热望,也有技术的冷峻。硅基动力科技等企业的加入,让突围的阵列更加坚实。随着国内企业在硅基OLED、Micro LED等路线上持续投入,中国微显示产业有望在全球博弈中赢得一席之地——但这需要耐心、协同,以及对“硬科技”本质的敬畏。
如若转载,请注明出处:http://www.robotdiyi.com/product/38.html
更新时间:2026-11-01 01:11:33