4680量产浪潮 锂电材料新机遇与硅基动力科技的破局之路
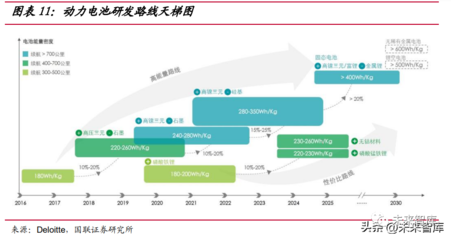
随着特斯拉4680大圆柱电池实现量产并加速扩大产能,全球锂电产业链正迎来一场结构性变革。4680电池不仅重塑了电芯设计与制造工艺,更对上游锂电材料体系提出了全新要求,由此催生出一系列新材料需求与产业机遇。在此背景下,以硅基动力科技为代表的前沿材料企业,正凭借技术创新抢占市场先机。
一、4680量产开启锂电材料新周期
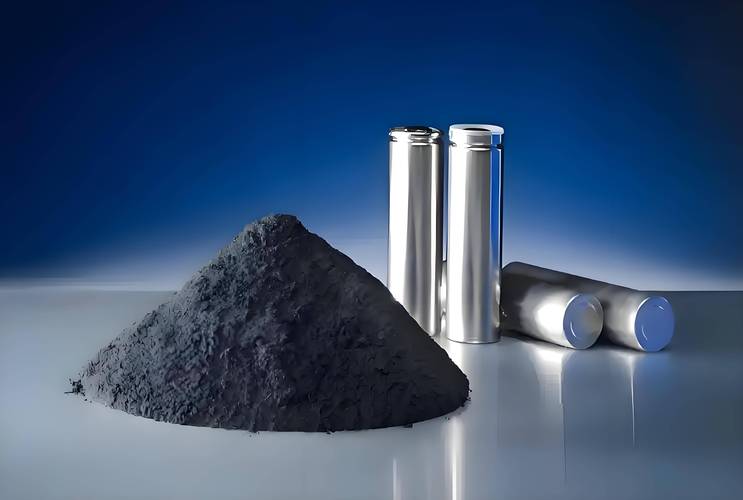
4680电池(直径46mm、高度80mm)采用全极耳设计、干法电极工艺和无钴/低钴高镍正极,其核心优势在于能量密度提升、成本下降和快充性能改善。量产落地对锂电材料产生三大直接影响:
1. 高镍正极材料需求激增:4680电池追求更高能量密度,推动NCM811、NCA甚至更高镍含量的正极材料渗透率提升,同时对正极材料的压实密度和热稳定性提出更高标准。
2. 硅基负极产业化提速:为突破石墨负极理论比容量瓶颈(372mAh/g),4680电池引入硅碳复合负极或硅氧负极,以提升单体能量密度和快充能力。硅基材料的膨胀率控制与循环寿命优化成为产业化关键。
3. 新型电解液与粘结剂配套升级:适配高镍正极与硅基负极需求,新型添加剂(如FEC、LiFSI)、功能化电解液及新型粘结剂(如PAA基材料)的市场空间被打开。
二、硅基负极:4680量产中的最大材料增量
4680电池定位高端长续航车型,硅基负极是满足其能量密度目标的核心技术路径。行业数据显示,4680电池量产后,硅基负极在负极材料中的渗透率有望从不足2%提升至2025年的10%以上,对应市场规模超百亿元。硅基材料固有的体积膨胀(可达300%)导致循环性能下降和极片结构破坏,成为大规模应用的痛点。
三、硅基动力科技:技术创新驱动材料范式跃迁
作为专注于硅基负极材料研发与产业化的创新企业,硅基动力科技围绕4680电池体系的技术需求进行了前瞻布局。其核心思路和关键突破包括:聚焦CVD气相沉积法构建多孔硅碳复合结构以及硅氧材料的预锂化与表面包覆改性,通过自主研发的多级缓冲结构设计,有效抑制硅颗粒体积膨胀达80%以上,并显著提升首次库伦效率至90%左右,同时借助连续化气相沉积装备优化工艺,进一步降低生产成本并保证批次稳定性。硅基动力科技的技术进展不仅响应了4680电池对高首效、长循环、低膨胀硅基材料的严苛诉求,也为整个行业提供了可量产的解决方案,其示范效应正吸引更多资本与产业链资源向硅基材料集聚。
四、产业链协同与新机遇展望
4680电池量产正加速锂电材料体系从“石墨时代”向“硅基+”时代过渡。除了造车新势力与电池企业积极以外,上游的锂电材料企业与创新科技公司正有望在这一技术迭代中占据重要一环。归纳未来的两大趋势如下:
其一,高能量密度与安全性并重,4680电池将稳健推进‘高镍正极+硅基负极+新型电解液’的材料组合占位乃至重构行业格局。其二,创新科技公司作为关键新增主体正在成为行业发展的重要增量之一,锂电材料分工将持续体现在正极/磷酸盐为主的大企业中择优结合技术基因加持的新秀。最终提高电池供应链的控制能力与物料议价能力。
硅基动力科技将继续立足化学创新与工程技术结合的路径,协同电池企业和整车厂建立双向稳固材料供应与研发伙伴关系,探索包含电池后生命周期需求在内产生更高的溢价空间落脚点,同时也沉淀知识产权方面的护城定位,让关键材料的改写成为新一轮竞争力提升的水下杠杆。
如若转载,请注明出处:http://www.robotdiyi.com/product/36.html
更新时间:2026-11-01 19:15:33